
সংসারের খরচ সামলাতে ‘সৃজনশীল বাজেট’ তৈরি করবেন যেভাবে
Advertisement
লাইফস্টাইল ডেস্ক
প্রকাশ: ২২ অক্টোবর ২০২৬, ১০:০৪ পিএম
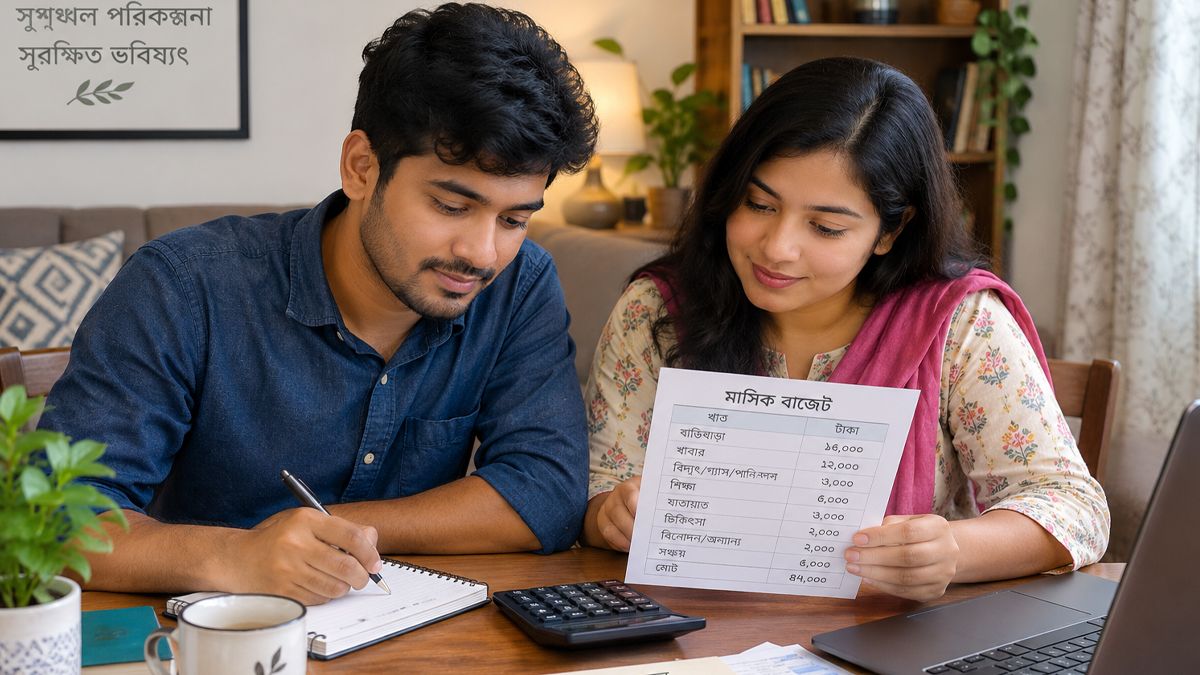
ছবি: এআই দিয়ে তৈরি
|
ফলো করুন |
|
|---|---|
পরিবারের আর্থিক স্থিতিশীলতা বজায় রাখতে পরিকল্পিত বাজেটের বিকল্প নেই। মাসের শুরুতে আয় ও ব্যয়ের হিসাব করে চলার চেষ্টা করেন অনেকেই। তবে কখনো খরচ নিয়ন্ত্রণে থাকে, আবার কখনো মাস শেষ হওয়ার আগেই টান পড়ে পকেটে। বিশেষ করে আয় সীমিত হলে সংসারের সব প্রয়োজন মিটিয়ে সঞ্চয় করা বেশ কঠিন হয়ে পড়ে। কিন্তু কিছু কার্যকর কৌশল অনুসরণ করে বাজেটকে আরও বাস্তবসম্মত ও নিজের জীবনযাপনের সঙ্গে মানানসই করে তোলা সম্ভব।
বাজেট তৈরি মানেই সব ধরনের আনন্দ বা প্রয়োজনীয় খরচ বন্ধ করে দেওয়া নয়। বরং কোন খাতে কত টাকা ব্যয় হবে, কোন লক্ষ্য পূরণে সঞ্চয় করতে হবে এবং কীভাবে অপ্রয়োজনীয় খরচ কমানো যায়—এসব বিষয়ে পরিষ্কার ধারণা রাখাই এর মূল উদ্দেশ্য। আগের বাজেট কার্যকর না হলে নতুনভাবে পরিকল্পনা শুরু করতেও দ্বিধা নেই। সংসারের আয়, প্রয়োজন ও ভবিষ্যৎ পরিকল্পনার সঙ্গে সামঞ্জস্য রেখেই তৈরি করতে হবে কার্যকর বাজেট।
আর্থিক লক্ষ্য নিয়ে তৈরি করুন ভিশন বোর্ড
জীবনের বিভিন্ন লক্ষ্য সামনে রেখে অনেকে ভিশন বোর্ড তৈরি করেন। একইভাবে নিজের আর্থিক লক্ষ্যগুলো দৃশ্যমান করে তুলতে তৈরি করতে পারেন একটি আর্থিক ভিশন বোর্ড। এতে ভবিষ্যতে কী অর্জন করতে চান, তা স্পষ্টভাবে তুলে ধরা যায়।
যেমন- নিজের বাড়ি কেনা, পরিবারের জন্য গাড়ি কেনা, সন্তানের পড়াশোনার খরচ জোগানো কিংবা ভবিষ্যতের জন্য একটি নির্দিষ্ট অঙ্কের অর্থ সঞ্চয় করার পরিকল্পনা থাকতে পারে এই বোর্ডে। লক্ষ্যগুলোর ছবি, প্রয়োজনীয় অর্থের পরিমাণ এবং কত সময়ের মধ্যে তা অর্জন করতে চান, সেগুলোও যুক্ত করা যেতে পারে।
এভাবে আর্থিক লক্ষ্যগুলো চোখের সামনে থাকলে খরচের সিদ্ধান্ত নেওয়া সহজ হয়। অপ্রয়োজনীয় কেনাকাটার আগে ভবিষ্যৎ পরিকল্পনার কথা মনে পড়বে, যা নিয়মিত সঞ্চয়ে উৎসাহ জোগাতে পারে।
পরিবারের বাস্তবতা বুঝে বাজেট তৈরি করুন
বাজেট তৈরির সময় নিজের আয় ও পরিবারের প্রয়োজনের বিষয়টি সবচেয়ে বেশি গুরুত্ব দিতে হবে। অন্য কারও বাজেট দেখে সেটি হুবহু অনুসরণ না করে নিজের সামর্থ্য অনুযায়ী পরিকল্পনা করাই ভালো।
প্রথমে বাড়িভাড়া, বিদ্যুৎ-গ্যাস-পানির বিল, বাজার খরচ, সন্তানের পড়াশোনা, যাতায়াত এবং চিকিৎসার মতো নিয়মিত ব্যয়ের খাতগুলো চিহ্নিত করুন। এরপর মোট আয়ের সঙ্গে এসব খরচের হিসাব মিলিয়ে দেখুন, কত টাকা সঞ্চয় করা সম্ভব।
পরিবারের সদস্যদের সঙ্গে আলোচনা করে বাজেট তৈরি করলে সবার প্রয়োজন ও মতামত বিবেচনায় নেওয়া যায়। তবে কোনো মাসে চিকিৎসা বা অন্য জরুরি কারণে খরচ বেড়ে গেলে বাজেট প্রয়োজন অনুযায়ী পরিবর্তন করতে হবে। বাস্তব পরিস্থিতির সঙ্গে মানিয়ে নেওয়ার সুযোগ থাকলে বাজেট দীর্ঘদিন অনুসরণ করাও সহজ হয়।
প্রতিদিনের খরচের হিসাব রাখুন
কার্যকর বাজেট তৈরির জন্য কোথায় কত টাকা খরচ হচ্ছে, তা জানা জরুরি। অনেক সময় বড় খরচের পাশাপাশি ছোট ছোট ব্যয়ও মাস শেষে উল্লেখযোগ্য অঙ্কে দাঁড়ায়।
প্রতিদিন কফি পান করতে বাইরে যাওয়া, নিয়মিত রেস্তোরাঁ থেকে খাবার অর্ডার করা, প্রয়োজনের অতিরিক্ত অনলাইন কেনাকাটা কিংবা ছোটখাটো অন্যান্য খরচের হিসাব রাখুন। খরচগুলো একটি খাতায় লিখে রাখতে পারেন অথবা মোবাইলের নোট ও বাজেট অ্যাপ ব্যবহার করতে পারেন।
মাস শেষে হিসাব পর্যালোচনা করলে কোন খাতে বেশি অর্থ ব্যয় হচ্ছে, তা সহজেই বোঝা যাবে। এরপর প্রয়োজনীয় খরচ ঠিক রেখে অপ্রয়োজনীয় ব্যয় কমানোর পরিকল্পনা করুন। এতে সংসারের গুরুত্বপূর্ণ প্রয়োজন মেটানোর পাশাপাশি সঞ্চয়ের সুযোগও বাড়বে।
জরুরি পরিস্থিতির জন্য আলাদা তহবিল গড়ুন
সংসারের বাজেটে জরুরি তহবিল রাখা অত্যন্ত গুরুত্বপূর্ণ। হঠাৎ অসুস্থতা, চাকরি হারানো, বাড়ির কোনো জিনিস নষ্ট হয়ে যাওয়া কিংবা অনাকাঙ্ক্ষিত অন্য কোনো পরিস্থিতিতে বাড়তি অর্থের প্রয়োজন হতে পারে। আগে থেকে প্রস্তুতি না থাকলে এসব ব্যয় সামলাতে ঋণ করতে হতে পারে অথবা দীর্ঘদিনের সঞ্চয় ভাঙতে হতে পারে।
তাই নিয়মিত আয়ের একটি অংশ জরুরি তহবিলে জমা রাখার অভ্যাস গড়ে তুলুন। শুরুতেই বড় অঙ্কের অর্থ সঞ্চয়ের চাপ নেওয়ার প্রয়োজন নেই। সামর্থ্য অনুযায়ী অল্প অল্প করে জমালেও সময়ের সঙ্গে ভালো একটি তহবিল তৈরি হতে পারে।
সম্ভব হলে কয়েক মাসের প্রয়োজনীয় জীবনযাত্রার ব্যয়ের সমপরিমাণ অর্থ ধীরে ধীরে জমা করার লক্ষ্য রাখুন। এই অর্থ দৈনন্দিন কেনাকাটা বা বিনোদনের খরচে ব্যবহার না করে প্রকৃত জরুরি পরিস্থিতির জন্য সংরক্ষণ করুন।
সংসারের বাজেট কার্যকর করতে বড় অঙ্কের আয় থাকা জরুরি নয়; বরং প্রয়োজন সঠিক পরিকল্পনা, নিয়মিত হিসাব রাখা এবং খরচের ক্ষেত্রে সচেতনতা। আর্থিক লক্ষ্য নির্ধারণ, বাস্তবসম্মত বাজেট তৈরি, দৈনন্দিন ব্যয়ের ওপর নজর রাখা এবং জরুরি তহবিল গড়ে তোলার মাধ্যমে পরিবারের আর্থিক ব্যবস্থাপনা আরও গোছানো সম্ভব।
মনে রাখতে হবে, বাজেট কোনো স্থির নিয়ম নয়। আয়, ব্যয় ও পারিবারিক পরিস্থিতির পরিবর্তনের সঙ্গে সঙ্গে এটি পর্যালোচনা করে প্রয়োজনীয় সংশোধন আনতে হবে। ধারাবাহিকভাবে এই অভ্যাসগুলো মেনে চলতে পারলে ভবিষ্যতের আর্থিক অনিশ্চয়তা মোকাবিলা করা সহজ হবে এবং সঞ্চয়ের লক্ষ্য পূরণেও এগিয়ে যাওয়া সম্ভব হবে।