
কৃষি ঋণের লক্ষ্য ৬০ হাজার কোটি টাকা, প্রকৃত কৃষকের হাতে ঋণ পৌঁছানোর নির্দেশ
Advertisement
যুগান্তর প্রতিবেদন
প্রকাশ: ১৭ আগস্ট ২০২৬, ০৪:১৩ পিএম
|
ফলো করুন |
|
|---|---|
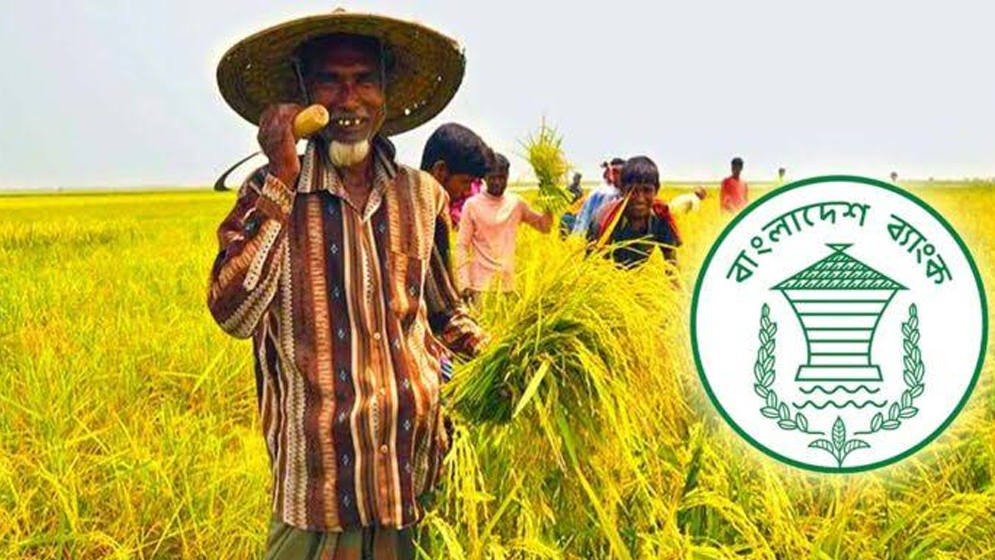
কৃষি খাতে ঋণের প্রবাহ বাড়াতে ২০২৬-২৭ অর্থবছরে কৃষি ও পল্লী ঋণ বিতরণের লক্ষ্যমাত্রা ৬০ হাজার কোটি টাকা নির্ধারণ করেছে বাংলাদেশ ব্যাংক। আগের অর্থবছরের ৩৯ হাজার কোটি টাকার লক্ষ্যমাত্রার তুলনায় নতুন লক্ষ্যমাত্রা বেড়েছে ৫৩ দশমিক ৮ শতাংশ। একই সঙ্গে প্রান্তিক ও প্রকৃত কৃষকের হাতে ঋণ পৌঁছানো এবং ঋণের যথাযথ ব্যবহার নিশ্চিত করতে ব্যাংকগুলোকে কঠোরভাবে নজরদারির নির্দেশ দেওয়া হয়েছে।
সোমবার (১৭ আগস্ট) বাংলাদেশ ব্যাংকের প্রধান কার্যালয়ে আয়োজিত ২০২৬-২৭ অর্থবছরের কৃষি ও পল্লী ঋণ নীতিমালা ও কর্মসূচি ঘোষণা অনুষ্ঠানে এসব তথ্য জানানো হয়। অনুষ্ঠানে বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. হাবিবুর রহমান কৃষি ঋণের লক্ষ্যমাত্রা বাড়ানোর কারণ ও নতুন নীতিমালার বিভিন্ন দিক তুলে ধরেন।
নতুন লক্ষ্যমাত্রার মধ্যে রাষ্ট্র মালিকানাধীন বাণিজ্যিক ও বিশেষায়িত ব্যাংকগুলোর জন্য ২০ হাজার ৮৪৫ কোটি টাকা এবং বেসরকারি ও বিদেশি বাণিজ্যিক ব্যাংকগুলোর জন্য ৩৯ হাজার ১৫৫ কোটি টাকা নির্ধারণ করা হয়েছে। অর্থাৎ কৃষি খাতে ঋণ বিতরণে এখন বিশেষায়িত ব্যাংকের পাশাপাশি বেসরকারি ও বিদেশি ব্যাংকের অংশগ্রহণও আরও বাড়ানো হচ্ছে।
ড. হাবিবুর রহমান বলেন, জাতীয় আয়ে কৃষির অবদান বিবেচনায় কৃষি খাতে ঋণের অংশ বর্তমানে অসামঞ্জস্যপূর্ণ। কৃষি ঋণের অংশকে মোট ঋণের আড়াই শতাংশ থেকে এবার চার শতাংশে উন্নীত করা হয়েছে। ভবিষ্যতে এ অংশ আরও বাড়ানোর পরিকল্পনা রয়েছে। কৃষির অবদানের সঙ্গে সামঞ্জস্য রেখে ঋণ বিতরণ ও অন্যান্য সুযোগ-সুবিধা বাড়ানোই এর লক্ষ্য।
তিনি বলেন, কৃষিকে স্বনির্ভর এবং কৃষককে অর্থনৈতিকভাবে সক্ষম করাই কৃষি ঋণ বাড়ানোর মূল উদ্দেশ্য। কৃষক যাতে ঋণ মওকুফের আশায় না থেকে নিয়মিত ঋণ পরিশোধের মাধ্যমে স্বনির্ভর হতে পারেন, উৎপাদন বাড়াতে পারেন এবং জাতীয় অর্থনীতিতে আরও গুরুত্বপূর্ণ ভূমিকা রাখতে পারেন—সে লক্ষ্যেই কৃষি ঋণের পরিমাণ ও আওতা বাড়ানো হচ্ছে।
কৃষি ঋণের প্রকৃত সুবিধাভোগী নিয়ে বিভিন্ন অভিযোগের বিষয়ে ডেপুটি গভর্নর বলেন, কৃষি ঋণের ক্ষেত্রে দুটি বিষয় সবচেয়ে গুরুত্বপূর্ণ—সঠিক সময়ে এবং প্রকৃত কৃষকের হাতে ঋণ পৌঁছে দেওয়া। কোনো ব্যক্তি প্রকৃত কৃষক না হয়েও কৃষি ঋণ পেলে সেখানে ঋণের অর্থ ভিন্ন খাতে ব্যবহারের ঝুঁকি তৈরি হয়। এ ধরনের অর্থের অপব্যবহারকে অর্থপাচারের দৃষ্টিকোণ থেকেও দেখা যেতে পারে।
তিনি বলেন, কৃষি সম্প্রসারণ অধিদপ্তরের কৃষক কার্ডধারীদের ঋণ দেওয়া তুলনামূলকভাবে নিরাপদ। তবে কৃষক কার্ড না থাকলে ব্যাংককে নিশ্চিত হতে হবে, যাকে ঋণ দেওয়া হচ্ছে তিনি সত্যিই কৃষক কি না। প্রকৃত কৃষক যাচাই না করে ঋণ দিলে এর দায়ভার ব্যাংককেই বহন করতে হবে।
অনুষ্ঠানে সাংবাদিকদের প্রশ্নের জবাবে ড. হাবিবুর রহমান স্বীকার করেন, কৃষি ঋণ বিতরণে মধ্যস্বত্বভোগী ও অন্যান্য অনিয়মের অভিযোগ রয়েছে। প্রকৃত কৃষকের হাতে ঋণ পৌঁছাচ্ছে কি না এবং ঋণের অর্থ যথাযথ কাজে ব্যবহার হচ্ছে কি না, তা যাচাই করতে বাংলাদেশ ব্যাংক নিয়মিতভাবে বিভিন্ন ধরনের জরিপ ও পর্যবেক্ষণ করে। এ ক্ষেত্রে আরও নজরদারি বাড়ানোর আশ্বাস দেন তিনি।
কৃষি ব্যাংক ও রাজশাহী কৃষি উন্নয়ন ব্যাংকের ঋণ বিতরণে পুরোনো ঋণ সমন্বয় করে নতুন করে ঋণ দেওয়ার প্রবণতা নিয়েও প্রশ্ন ওঠে। এ বিষয়ে ড. হাবিবুর রহমান বলেন, সব ক্ষেত্রে বিষয়টিকে নেতিবাচকভাবে দেখার সুযোগ নেই। একজন কৃষকের আগের ঋণ পরিশোধের পর তার প্রয়োজন ও সক্ষমতা অনুযায়ী ঋণের পরিমাণ বাড়ানো হলে সেটিকে নতুন ঋণের সম্প্রসারণ হিসেবে দেখা যেতে পারে। তবে দীর্ঘদিন ধরে প্রকৃত প্রয়োজন যাচাই না করে একই ঋণ বারবার নবায়ন করা হলে তা নিয়ন্ত্রণে আনা প্রয়োজন।
তিনি বলেন, ঋণ দেওয়ার পর সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো সেই অর্থ সঠিক কাজে ব্যবহার হচ্ছে কি না। ঋণের অর্থ উৎপাদনশীল কাজে ব্যবহার করে কৃষক ঋণ পরিশোধের সক্ষমতা অর্জন করেছেন কি না, সেটিও ব্যাংককে দেখতে হবে। ঋণ বিতরণের শুরু থেকেই এর ব্যবহার ও পরিশোধ সক্ষমতা পর্যবেক্ষণ করতে হবে।
নতুন নীতিমালায় অঞ্চলভেদে কৃষির ধরন ও চাহিদা বিবেচনায় ঋণ বিতরণের ওপরও গুরুত্ব দেওয়া হয়েছে। এ জন্য ‘এরিয়া অ্যাপ্রোচ’ পদ্ধতি অনুসরণের নির্দেশনা দেওয়া হয়েছে। কৃষি ঋণ বিতরণে ব্যাংকগুলো বাংলাদেশ সরকারের ক্রপ জোনিং, ‘খামারি’ অ্যাপস এবং বাংলাদেশ পরিসংখ্যান ব্যুরো, কৃষি সম্প্রসারণ অধিদপ্তর, মৎস্য অধিদপ্তরসহ সংশ্লিষ্ট সংস্থার তথ্য ব্যবহার করতে পারবে। পাশাপাশি বাংলাদেশ কৃষি গবেষণা কাউন্সিলের ক্রপ জোনিংয়ের তথ্য ব্যবহার করে অঞ্চলভিত্তিক কৃষি উৎপাদন ও ঋণের চাহিদা নির্ধারণের কথা বলা হয়েছে।
ড. হাবিবুর রহমান বলেন, কোনো এলাকায় ধান, কোথাও আলু, কোথাও মাছ বা অন্য কোনো কৃষিপণ্য বেশি উৎপাদিত হলে সে অনুযায়ী ঋণের লক্ষ্যমাত্রা নির্ধারণ করতে হবে। কৃষি উৎপাদনের পরিমাণ, জমির পরিমাণ, সার, বীজ, শ্রমিক ও অন্যান্য উৎপাদন ব্যয় বিবেচনা করেই ঋণের সীমা নির্ধারণ করা হয়েছে। তবে বাজারদরের সঙ্গে উৎপাদন ব্যয়ের সামঞ্জস্য না থাকলে প্রয়োজন অনুযায়ী ঋণের সীমা বাড়ানো বা কমানোর সুযোগ থাকবে।
নতুন নীতিমালায় নারী ও প্রান্তিক কৃষকদের জন্য জামানতবিহীন ঋণসহ বিকল্প জামানত ব্যবহারের সুযোগ বাড়ানোর কথা বলা হয়েছে। পাশাপাশি মৎস্য ও প্রাণিসম্পদ খাতেও ঋণ বিতরণ সম্প্রসারণ করা হয়েছে। পাঁচ লাখ টাকা পর্যন্ত ঋণ আবেদনের ক্ষেত্রে নির্দিষ্ট কিছু চার্জ ডকুমেন্ট ছাড়া অন্য কোনো চার্জ ডকুমেন্ট গ্রহণ না করার নির্দেশনা দেওয়া হয়েছে। এছাড়া নারী ও প্রান্তিক কৃষকদের ঋণ বিতরণে প্রচলিত জমি বা স্থাবর সম্পত্তির পরিবর্তে ব্যক্তিগত, সামাজিক ও দলগত জামানত ব্যবহারের সুযোগ দেওয়ার ওপর গুরুত্ব দেওয়া হয়েছে।
নীতিমালায় কৃষি ঋণের অর্থ যেন নির্ধারিত খাতেই ব্যবহার হয়, সে বিষয়েও জোর দেওয়া হয়েছে। মৎস্য ও প্রাণিসম্পদ খাতে ব্যাংকগুলো একক বা দলবদ্ধ কৃষক ও খামারির অনুকূলে ঋণ দিতে পারবে। হাঁস-মুরগির বাচ্চা উৎপাদন, হ্যাচারি, মাছের পোনা উৎপাদনসহ বিভিন্ন খাতকে ঋণের আওতায় আনার কথা বলা হয়েছে। জলবায়ু পরিবর্তনের প্রভাব মোকাবিলা, চুক্তিভিত্তিক কৃষি, বিভিন্ন নতুন ফসলের উৎপাদন এবং কৃষিপণ্যের সংগ্রহোত্তর ব্যবস্থাপনাকেও নীতিমালায় গুরুত্ব দেওয়া হয়েছে।
এ ছাড়া ১০ হাজার কোটি টাকার পুনঃঅর্থায়ন স্কিম এবং ৩ হাজার কোটি টাকার পুনঃঅর্থায়ন তহবিল-সংক্রান্ত নীতিমালার সারসংক্ষেপও নতুন কর্মসূচিতে যুক্ত করা হয়েছে। ক্ষুদ্র মূলধনের কৃষক, নতুন উদ্যোক্তা এবং নির্দিষ্ট উৎপাদন খাতকে ঋণের আওতায় আনতে বিভিন্ন সুযোগ সম্প্রসারণের কথা বলা হয়েছে।
অনুষ্ঠানে ডেপুটি গভর্নর বলেন, গত বছরের তুলনায় এবার ২১ হাজার কোটি টাকা বাড়িয়ে কৃষি ও পল্লী ঋণের লক্ষ্যমাত্রা ৬০ হাজার কোটি টাকা করা হয়েছে। এর উদ্দেশ্য শুধু ঋণের পরিমাণ বাড়ানো নয়; বরং প্রকৃত কৃষকের কাছে ঋণ পৌঁছানো এবং উৎপাদনশীল কাজে এর ব্যবহার নিশ্চিত করা। কৃষক যাতে ঋণ নিয়ে উৎপাদন বাড়াতে পারেন এবং সময়মতো ঋণ পরিশোধ করে পরবর্তী সময়ে আরও বড় ঋণ পাওয়ার সক্ষমতা অর্জন করতে পারেন, সে বিষয়টিই এখন বেশি গুরুত্ব পাচ্ছে।
তিনি আরও বলেন, কৃষি ঋণ বিতরণে কোনো ব্যত্যয় যাতে না ঘটে, সে বিষয়ে ব্যাংকগুলোকে নির্দেশ দেওয়া হয়েছে। বাংলাদেশ ব্যাংকের নিজস্ব টিমও বিষয়টি পর্যবেক্ষণ করবে। প্রকৃত কৃষক শনাক্তকরণ, ঋণের সঠিক ব্যবহার এবং সময়মতো ঋণ বিতরণ নিশ্চিত করতে কেন্দ্রীয় ব্যাংকের নজরদারি আরও জোরদার করা হবে।