
সম্পদ আছে, হাতে নগদ নেই—অবসরের সঞ্চয় ঝুঁকিতে ফেলতে পারে যে ভুল
Advertisement
অনলাইন ডেস্ক
প্রকাশ: ১৩ অক্টোবর ২০২৬, ০৫:০৪ পিএম
ছবি: সংগৃহীত
|
ফলো করুন |
|
|---|---|
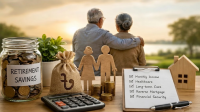
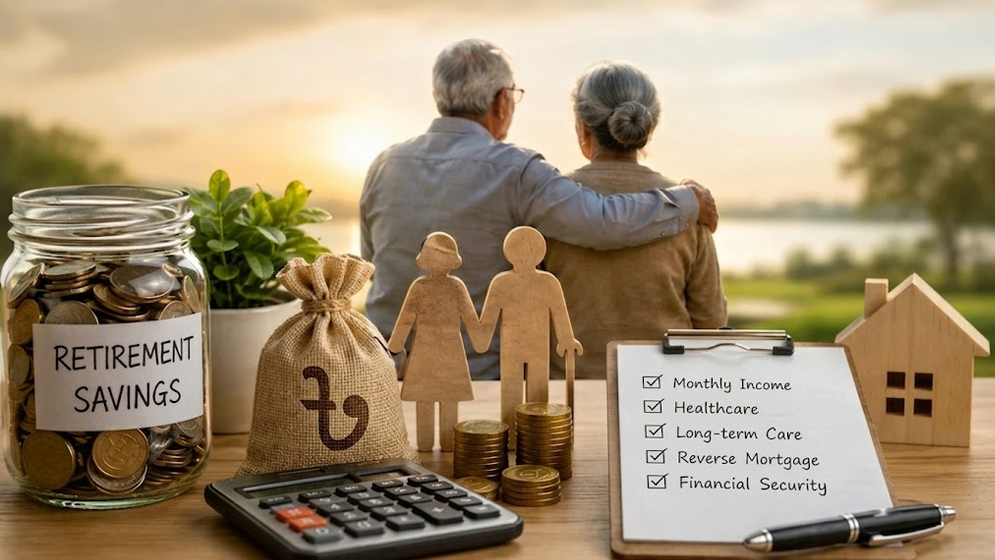
নিজের বাড়ি, জমি, বিভিন্ন বিনিয়োগ এবং অবসরের জন্য বড় অঙ্কের সঞ্চয়—সব মিলিয়ে আর্থিক নিরাপত্তা নিশ্চিত হয়েছে বলে মনে হতে পারে। কিন্তু নিয়মিত বেতন বন্ধ হয়ে যাওয়ার পরও যখন প্রতি মাসে সংসারের খরচ, চিকিৎসা ও অন্যান্য বিল পরিশোধ করতে হয়, তখনই দেখা দিতে পারে বড় সমস্যা।
অনেক অবসরপ্রাপ্ত মানুষের সংকট সম্পদের অভাব নয়, বরং নিয়মিত আয়ের অভাব। অর্থাৎ, বাড়ি, জমি বা অন্যান্য বিনিয়োগের কারণে বিপুল সম্পদের মালিক হয়েও দৈনন্দিন খরচ মেটাতে হিমশিম খেতে হতে পারে। কাগজে-কলমে সম্পদ থাকলেও প্রয়োজনের সময় তা নগদ অর্থে রূপান্তর করা সব সময় সহজ হয় না।
বাড়ি বিক্রি করে অর্থের জোগান দেওয়াও সব ক্ষেত্রে বাস্তবসম্মত সমাধান নয়। এতে পরিবারের দীর্ঘদিনের আবাস ছেড়ে দিতে হতে পারে, কিংবা প্রতিকূল সময়ে সম্পদ বিক্রি করে লোকসানের মুখে পড়তে হতে পারে। সম্পত্তি একজন মানুষের মোট সম্পদের মূল্য বাড়ালেও তা থেকে প্রতি মাসে প্রয়োজনীয় আয় নিশ্চিত হয় না।
তাই অবসরজীবনের আর্থিক পরিকল্পনায় শুধু সম্পদ গড়ে তোলাই যথেষ্ট নয়; সেই সম্পদ থেকে কীভাবে নিয়মিত আয় আসবে, তা নিশ্চিত করাও জরুরি।
ভারতের গো ডিজিট লাইফ ইন্স্যুরেন্সের পণ্য বিভাগের ভাইস প্রেসিডেন্ট অশোক মানওয়ানি এনডিটিভিকে বলেন, অবসরের জন্য সঞ্চিত অর্থ শুরুতে যথেষ্ট মনে হতে পারে। কিন্তু দীর্ঘ সময় ধরে দৈনন্দিন ব্যয় মেটানোর ক্ষেত্রে সেই অর্থ কতটা কার্যকর, তার ওপরই প্রকৃত আর্থিক নিরাপত্তা নির্ভর করে।
বড় অঙ্কের অবসর সঞ্চয়ও কেন যথেষ্ট নয়
মানুষের গড় আয়ু বাড়ছে এবং চিকিৎসাব্যবস্থার উন্নতি হচ্ছে। ফলে অবসরজীবন ২০ থেকে ৩০ বছর পর্যন্ত স্থায়ী হতে পারে। এ কারণে অবসরের জন্য জমানো অর্থ কত দিন প্রয়োজন মেটাতে পারবে, তা হিসাব করে পরিকল্পনা করা জরুরি।
এর সঙ্গে যুক্ত হয়েছে মূল্যস্ফীতির চাপ। দীর্ঘ অবসরজীবনে সংসারের খরচ ও চিকিৎসাব্যয় উল্লেখযোগ্য হারে বেড়ে যেতে পারে। ফলে নির্দিষ্ট অঙ্কের আয়ের ক্রয়ক্ষমতা সময়ের সঙ্গে কমে যায়।
ধরা যাক, বর্তমানে একটি পরিবারের মাসিক খরচ ৫০ হাজার রুপি। বার্ষিক মূল্যস্ফীতি ৭ শতাংশ ধরে হিসাব করলে, ২০ বছর পর একই জীবনযাত্রার ব্যয় মেটাতে মাসে প্রায় ১ লাখ ৯৩ হাজার রুপি প্রয়োজন হতে পারে।
অর্থাৎ, অবসরজীবনের পরিকল্পনায় শুধু বর্তমান খরচ বিবেচনা করলেই হবে না; ভবিষ্যতে সেই খরচ কতটা বাড়তে পারে, সেটিও হিসাবের মধ্যে রাখতে হবে।
অবসরের জন্য বড় অঙ্কের অর্থ জমা থাকলে মানসিক স্বস্তি পাওয়া যায়। কিন্তু সেই অর্থ থেকে নিয়মিত আয় পাওয়ার ব্যবস্থা না থাকলে দৈনন্দিন খরচ মেটাতে মূল সঞ্চয় থেকে বারবার টাকা তুলতে হতে পারে। দীর্ঘ মেয়াদে এতে অবসরজীবনের শেষ পর্যায়ের জন্য রাখা অর্থের ওপর চাপ তৈরি হয়।
মানওয়ানির মতে, অবসর পরিকল্পনার দুটি গুরুত্বপূর্ণ ধাপ রয়েছে। প্রথমটি হলো কর্মজীবনে সম্পদ ও সঞ্চয় গড়ে তোলা। দ্বিতীয়টি হলো নিয়মিত বেতন বন্ধ হয়ে যাওয়ার পর সেই সম্পদকে নির্ভরযোগ্য আয়ের উৎসে রূপান্তর করা।
অবসর পরিকল্পনায় প্রথম ধাপটি সাধারণত বেশি গুরুত্ব পেলেও দ্বিতীয় ধাপটি অনেক সময় উপেক্ষিত থাকে। অথচ অবসরজীবনে কতটা স্বাচ্ছন্দ্যে থাকা যাবে, তা নির্ধারণে এই ধাপটি গুরুত্বপূর্ণ ভূমিকা রাখে।
নিয়মিত আয় নিশ্চিত করতে কীভাবে সহায়তা করতে পারে অ্যানুইটি পরিকল্পনা
অবসরজীবনে নিয়মিত আয়ের ঘাটতি মোকাবিলার একটি উপায় হতে পারে অ্যানুইটি বা নির্দিষ্ট শর্তে নিয়মিত অর্থপ্রাপ্তির পরিকল্পনা। এ ধরনের আর্থিক পণ্যে সঞ্চিত অর্থ ব্যবহার করে নির্ধারিত শর্ত অনুযায়ী নিয়মিত আয়ের ব্যবস্থা করা যায়।
যেসব অবসরপ্রাপ্ত ব্যক্তি তুলনামূলক পূর্বানুমানযোগ্য আয় চান, তাদের জন্য অ্যানুইটি পরিকল্পনা দৈনন্দিন প্রয়োজনীয় ব্যয় মেটাতে সহায়ক হতে পারে। এতে বিনিয়োগ থেকে বারবার অর্থ তুলে খরচ চালানোর ওপর নির্ভরতা কমতে পারে।
তবে কোন পরিকল্পনা উপযুক্ত হবে, তা নির্ভর করে ব্যক্তির আর্থিক প্রয়োজন, ঝুঁকি নেওয়ার সক্ষমতা, নগদ অর্থের প্রয়োজন এবং আয়ের অন্যান্য উৎসের ওপর। তাই এ ধরনের পণ্য বেছে নেওয়ার আগে এর শর্ত ও সীমাবদ্ধতা ভালোভাবে বোঝা জরুরি।
দম্পতিদের ক্ষেত্রে যৌথ জীবনভিত্তিক অ্যানুইটি পরিকল্পনা বাড়তি সুরক্ষা দিতে পারে। এ ধরনের ব্যবস্থায় একজন পলিসিধারীর মৃত্যু হলে নির্ধারিত শর্ত অনুযায়ী জীবিত স্বামী বা স্ত্রী নিয়মিত অর্থ পেতে পারেন। এতে একজনের মৃত্যুর পর অন্যজনের আয়ের উৎস পুরোপুরি বন্ধ হয়ে যাওয়ার ঝুঁকি কমতে পারে।
মানওয়ানি মনে করেন, অবসরজীবনের আর্থিক নিরাপত্তা শুধু মোট সম্পদের পরিমাণ দিয়ে বিচার করা উচিত নয়। নিয়মিত ও নির্ভরযোগ্য আয় তৈরির সক্ষমতাও সমান গুরুত্বপূর্ণ, বিশেষ করে যখন বেতন থেকে আয় বন্ধ হয়ে যায়।
সব মিলিয়ে, অবসরজীবনের পরিকল্পনা শুধু বাড়ি, জমি, বিনিয়োগ ও সঞ্চয় বাড়ানোর মধ্যে সীমাবদ্ধ রাখা যাবে না। চাকরি শেষ হওয়ার পরও যে নিয়মিত খরচ চলতে থাকবে, তার জোগান কীভাবে আসবে, সেটিও নিশ্চিত করতে হবে। কাগজে-কলমে বিপুল সম্পদের মালিক হয়েও হাতে পর্যাপ্ত নগদ অর্থ না থাকলে আর্থিক নিরাপত্তা বিঘ্নিত হতে পারে। তাই কার্যকর অবসর পরিকল্পনায় সঞ্চিত সম্পদের পরিমাণের পাশাপাশি সেই সম্পদ থেকে নিয়মিত আয় তৈরির ব্যবস্থাকেও সমান গুরুত্ব দেওয়া প্রয়োজন।