
সাক্ষাৎকার
লক্ষ্য এখন ডিজিটাল লেনদেনকে আরও সহজ করা ও খরচ কমানো
মো. ওমর ফারুক খাঁন, ব্যবস্থাপনা পরিচালক, ইসলামী ব্যাংক পিএলসি
Advertisement
যুগান্তর প্রতিবেদন
প্রকাশ: ৩০ নভেম্বর ২০২৫, ১২:০০ এএম
প্রিন্ট সংস্করণ
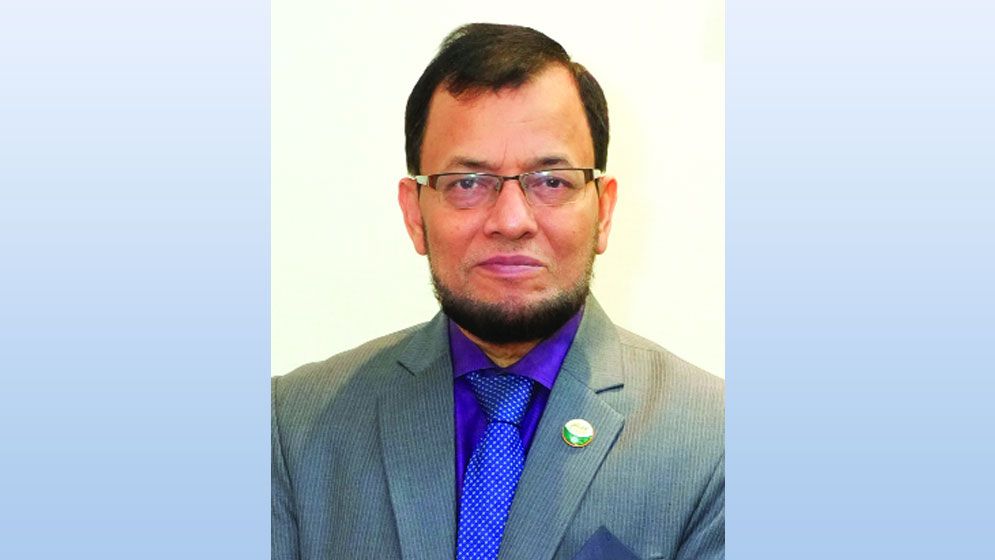
মো. ওমর ফারুক খাঁন
|
ফলো করুন |
|
|---|---|
যুগান্তর : ক্যাশলেস লেনদেন বাস্তবায়নে দেশে কী কী উদ্যোগ নিচ্ছেন?
মো. ওমর ফারুক খাঁন : আমরা ক্যাশলেস বাংলাদেশ গড়ার লক্ষ্যকে কেন্দ্র করে বেশ কিছু সুস্পষ্ট পদক্ষেপ নিয়েছি। বাংলাদেশ ব্যাংকের ‘ক্যাশলেস বাংলাদেশ’ উদ্যোগের সঙ্গে যুক্ত হয়ে ক্যাশলেস লেনদেনের প্রসারে সক্রিয় ভূমিকা পালন করে যাচ্ছি। আমাদের নিজস্ব ডিজিটাল পেমেন্ট প্ল্যাটফর্ম-সেলফিন, আই-ব্যাংকিং অ্যাপ ও এমক্যাশ আপগ্রেড করছি। এমক্যাশকে ইতোমধ্যে ইন্টারঅপারেবল সিস্টেমের সঙ্গে যুক্ত করা হয়েছে, ফলে গ্রাহকরা ক্যাশ-আউট ছাড়াই অন্য যে কোনো মোবাইল ফিন্যান্সিয়াল সার্ভিসে সহজে টাকা পাঠাতে পারছেন।
যুগান্তর : ভারত, শ্রীলংকা ও পাকিস্তানের মতো বিদেশি অভিজ্ঞতা কাজে লাগানো হচ্ছে কিনা?
মো. ওমর ফারুক খাঁন : বাংলাদেশ বিদেশি অভিজ্ঞতা ব্যবহার করছে কিন্তু নিজের বাস্তবতা মেনে। ভারত, শ্রীলংকা আর পাকিস্তান-তিন দেশের দিকেই আমরা নজর রাখছি, কারণ প্রতিটি দেশই নিজেদের মতো করে সফল একটি মডেল তৈরি করেছে। ভারতের ইউপিআই আমাদের জন্য বড় শেখার জায়গা। রিয়েল-টাইম ইন্টারব্যাংক ট্রান্সফার, মোবাইল ওয়ালেট ইন্টারঅপারেবিলিটি আর একীভূত কিউআর সবই ‘ন্যাশনাল ডিজিটাল পেমেন্টস রোডম্যাপ ২০২২-২০২৫’-এ রেফারেন্স হিসাবে ব্যবহার করা হয়েছে। এখান থেকে অনুপ্রেরণা নিয়ে আমরা বিনিময়কে আরও শক্তিশালী করার দিকে হাঁটছি, যাতে দেশের ভেতরেও ইউপিআই-এর মতো সিমলেস লেনদেন সম্ভব হয়। শ্রীলংকার অভিজ্ঞতাও কাজে এসেছে। ছোট অর্থনীতিতেও কীভাবে একটি একীভূত কিউআর কোড সিস্টেম চালু করা যায় লঙ্কা কিউআর তার একটি উদাহরণ। আমরা বাংলা কিউআর-কে সেই পথ ধরে আরও বিস্তৃত করছি, যেন শহর-গ্রাম নির্বিশেষে সবাই একই কোড ব্যবহার করতে পারে।
যুগান্তর : ভারতে ক্যাশলেস পেমেন্ট সফল হওয়ার অন্যতম কারণ হলো সেখানে পিটুপি ট্রান্সফার ও অধিকাংশ কিউআর লেনদেনে কোনো চার্জ নেই। পাকিস্তানে পিটুপি ট্রান্সফারে কোনো খরচ নেই। এসব ফলো করা হচ্ছে কিনা?
মো. ওমর ফারুক খাঁন : ভারতে ক্যাশলেস পেমেন্ট দ্রুত জনপ্রিয় হওয়ার অন্যতম কারণ ছিল পিটুপি ট্রান্সফার আর বেশির ভাগ কিউআর লেনদেন সম্পূর্ণ ফ্রি রাখা। পাকিস্তানও একই পথ নিয়েছে। ওদের সিস্টেমে পিটুপি লেনদেনে কোনো চার্জ নেই। এখন প্রশ্ন হলো, বাংলাদেশ কি সেই মডেল ফলো করছে? আমি বলব, আমরাও একই মডেল অনুসরণ করতে পারি। কারণ বাংলাদেশ ব্যাংক কর্তৃক সম্প্রতি সময়ে এক নির্দেশনায় ইন্টারঅপারেবিলিটির চার্জ সর্বোচ্চ কত হবে তা নির্ধারণ করে দিয়েছে। এখানকার লক্ষ্য ধীরে ধীরে খরচ কমানো এবং ডিজিটাল লেনদেনকে আরও সহজ করা।
যুগান্তর : সেবার মান ও নিরবচ্ছিন্ন কার্যকারিতার জন্য কী কী পদক্ষেপ গ্রহণ করা হয়েছে?
মো. ওমর ফারুক খাঁন : ক্যাশলেস ইকোসিস্টেম টিকিয়ে রাখতে হলে শুধু অ্যাপ চালু করলেই হয় না-বিশ্বস্ত, নিরবচ্ছিন্ন সেবা দিতে হবে। আমাদের ডিজিটাল প্ল্যাটফর্ম সেলফিন, আই-ব্যাংকিং ও এমক্যাশে সেবার মান বৃদ্ধি ও নিরবচ্ছিন্ন কার্যকারিতা নিশ্চিত করা হয়েছে। সেলফিনের সহজ ও দ্রুত ব্যবহারের সুবিধার কারণে বর্তমানে ৫৭ লাখ গ্রাহক দৈনিক ৪০০ কোটি টাকা লেনদেন করছেন। এছাড়া ১৩ লাখ গ্রাহক এমক্যাশ ব্যবহার করছেন যার মধ্যে ৩ লাখ নারী। আমরা সেলফিন অ্যাপকে একটি মাল্টিফাংশনাল অ্যাপে পরিণত করছি, যার মাধ্যমে ব্যবহারকারী ব্যাংকের প্রায় সব কাজ ঘরে বসেই হাতের স্পর্শে সম্পন্ন করতে পারেন।
যুগান্তর : মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস), ইন্টারনেট ব্যাংকিং, কার্ড পেমেন্ট ও অন্যান্য ডিজিটাল চ্যানেলের কী কী চ্যালেঞ্জ রয়েছে?
মো. ওমর ফারুক খাঁন : মোবাইল ফাইন্যান্সিয়াল সার্ভিস, ইন্টারনেট ব্যাংকিং, কার্ড পেমেন্ট সব ক্ষেত্রেই অগ্রগতি ভালো, কিন্তু চ্যালেঞ্জও কম নয়। এমএফএসে সবচেয়ে বড় সমস্যা হলো নেটওয়ার্ক নির্ভরতা আর এজেন্টভিত্তিক অপারেশন। ব্যস্ত সময়ে লেনদেন আটকে যাওয়া, ওটিপি দেরি করে আসা কিংবা অ্যাপের প্রতিনিয়ত আপডেট-এগুলো ব্যবহারকারীর অভিজ্ঞতাকে দুর্বল করে। ইন্টারনেট ব্যাংকিংয়ের ক্ষেত্রে নিরাপত্তাঝুঁকি বেশি। ফলে নির্বিঘ্ন সেবা নিশ্চিত করা এবং গ্রাহকের আস্থা ধরে রাখা এখনো বড় পরীক্ষা।