
ব্যাংকের পণ্য ও সেবায় নতুনত্ব
বিনিয়োগ ৫০ হাজার কোটি টাকা
২৫ বছরে অগ্রগতি
বিশেষ প্রতিনিধি
প্রকাশ: ১৮ নভেম্বর ২০২৬, ১২:০০ এএম
প্রিন্ট সংস্করণ
|
ফলো করুন |
|
|---|---|
প্রযুক্তির প্রসারের সঙ্গে সঙ্গে আর্থিক খাতের গ্রাহকদের চাহিদায়ও পরিবর্তন আসছে। এই পরিবর্তে সাড়া দিতে ও গ্রাহকদের চাহিদা পূরণ করতে ব্যাংকগুলোও নতুন নতুন পণ্য ও সেবা চালু করছে। ব্যাংকভেদে পণ্য ও সেবার ধরনেরও থাকছে নতুনত্ব। গ্রাহকদের দোরগোড়ায় ব্যাংকিং সেবা পৌঁছে দেওয়ার লক্ষ্যে ব্যাংকগুলোও গবেষণা করে প্রযুক্তির ছোঁয়ায় নতুন পণ্য নিয়ে আসছেন। এ লক্ষ্যে ব্যাংকগুলোও তাদের তথ্য প্রযুক্তি, বিপণন, গবেষণা, বাজারজাত ব্যবস্থাপনার উন্নয়ন বিভাগকে শক্তিশালী করে গড়ে তুলছেন। কারণ ব্যাংকগুলোর মধ্যে এখন প্রধান প্রতিযোগিতার মাধ্যম হয়ে দাঁড়িয়েছে প্রযুক্তি ও সেবার নতুনত্ব। গত ২৫ বছরে প্রযুক্তি খাতে ব্যাংকগুলোর বিনিয়োগ বেড়ে দাঁড়িয়েছে ৫০ হাজার কোটি টাকার বেশি। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) গবেষণা প্রতিবেদনে দেখা গেছে, ব্যাংকের সেবায় প্রযুক্তির ব্যবহার ব্যাপকভাবে বেড়েছে। ২০১৫ সালে ৫২ শতাংশ ব্যাংক গ্রাহকদের অনলাইনভিত্তিক সেবা দিত। গত বছর পর্যন্ত সব ব্যাংকই অনলাইনভিত্তিক সেবা দিচ্ছে। পাশাপাশি তারা সেবার ধরনে নতুনত্ব এনেছে। প্রযুক্তির মাধ্যমে আধুনিক ব্যাংকিং সেবাকে গ্রাহকের হাতের কাছে পৌঁছে দিতে ব্যাংকগুলো প্রতি বছর গড়ে ২ থেকে আড়াই হাজার কোটি টাকা বিনিয়োগ করেছে প্রযুক্তি খাতে। তবে গত দুই বছর ধরে এ খাতে ব্যাংকগুলোর বিনিয়োগ কমেছে। তবে কিছু ব্যাংকের বিনিয়োগ বেড়েছে। সূত্র জানায়, ব্যাংকগুলোকে প্রযুক্তিভিত্তিক ও দ্রুত সেবা দিতে বাধ্য করতে কেন্দ্রীয় ব্যাংকও প্রযুক্তিনির্ভর সেবা উদ্ভাবন করছে। এর মধ্যে কেন্দ্রীয় ব্যাংক ই-ঋণ চালু করেছে। এ লক্ষ্যে গঠন করেছে ১০০ কোটি টাকার বিশেষ তহবিল। এ তহবিল থেকে স্বল্প আয়ের মানুষকে কোনো রকম জামানত ছাড়াই সর্বোচ্চ ৫০ হাজার টাকা ঋণ দেওয়া হবে। এ ঋণ দেওয়া হবে অনলাইনে।
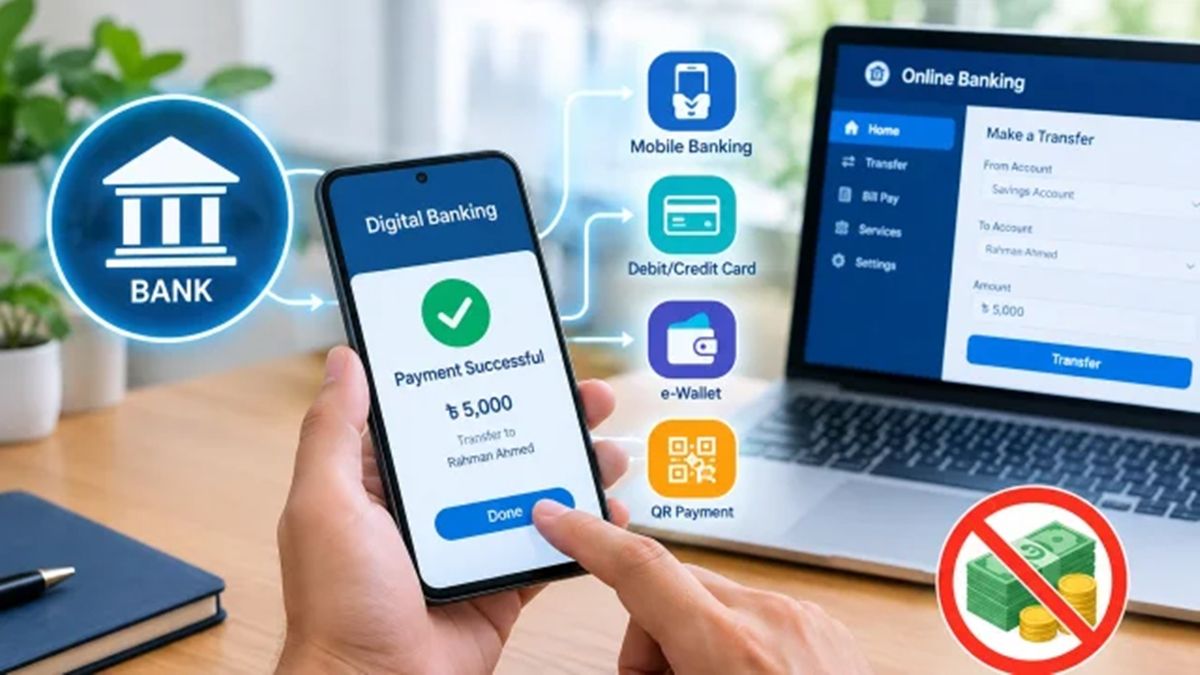
প্রয়োজনীয় কাগজপত্রসহ আবেদন করতে হবে অনলাইনে। যাচাই বাছাই করে ঋণ ছাড় করা হবে জিডিটাল লেনদেনের ভিত্তিতে। কোনো নগদ অর্থ দেওয়া হবে না। তবে ঋণ ছাড় করার পর গ্রাহক তা নগদ আকারে তার হিসাব থেকে তুলতে পারবেন। এই মূল থিমকে সামনে নিয়ে ব্যাংকগুলোকে নিজ নিজ আলোকে নতুন পণ্য উদ্ভাবনের নির্দেশ দেওয়া হয়েছে। আমানত সংগ্রহ কার্যক্রমও অনলাইনে সম্পন্ন করার প্রযুক্তি চালু করা হয়েছে। আমানতের টাকা জমা দিতে এখন আর ব্যাংকে আসার প্রয়োজন নেই। গ্রাহকের হিসাবে সিআরএম মেশিন আছে এমন সব এটিএম বুথে গিয়েই টাকা জমা দিতে পারেন। অনেক ব্যাংকের এটিএম বুথে ঋণের আবেদনপত্র জমা নেওয়া হয়। এর বাইরে এখন মোবাইল ব্যাংকিং সেবার মাধ্যমেও সঞ্চয় ও ঋণ নেওয়ার সেবা চালু করেছে ব্যাংকগুলো। পাশাপাশি মোবাইল ফোনে ব্যাংকিং সেবা তো আছেই। ৩১ শতাংশ ব্যাংক এখন পর্যন্ত ডিজিটাল লেনদেনের জন্য নিজস্ব অ্যাপ চালু করেছে। অন্য ব্যাংকগুলোও চালুর প্রক্রিয়ায় আছে।
এই অ্যাপের মাধ্যমে টাকা স্থানান্তর, বিল পরিশোধ, সঞ্চয়ের কিস্তি জমা, ঋণের কিস্তি পরিশোধ, ইউটিলিটি বিল পরিশোধ, ট্রেনের, বিমানের টিকিটে কাটাসহ নানা খাতে দায় শোধ করার সুযোগ রয়েছে। এসব সেবার মাধ্যমে ব্যাংকিং সেবাকে গ্রাহকের হাতের মুঠোয় নিয়ে যাওয়ায় হয়েছে। এখন এ সেবাকে আরও প্রযুক্তিনির্ভর, নিরাপদ, সহজলভ্য করার প্রক্রিয়া চলছে। প্রযুক্তিনির্ভর ব্যাংকিং সেবার পরিধি বাড়াতে কেন্দ্রীয় ব্যাংক ডিজিটাল ব্যাংকিং লাইসেন্স দেওয়া শুরু করেছে। এ ধরনের ব্যাংক বাজারে এলে শাখার কোনো অস্তিত্ব থাকবে না। অনলাইনেই সব করা হবে। শুধু গ্রাহকের সঙ্গে যোগাযোগ রক্ষার জন্য প্রধান কার্যালয় ও আঞ্চলিক কার্যালয় স্থাপন করা হবে। গ্রাহকরা ডিজিটাল মাধ্যমে একটি অ্যাপের সাহায্যে সব ধরনের জমা ও ঋণ নিতে পারবেন। নগদ টাকার ব্যবস্থাপনায় ব্যাংক খাতে প্রায় ২০ হাজার কোটি টাকা খরচ হয়। এতে জাল নোটের যেমন ঝুঁকি আছে, তেমনি নোট পুড়ে যাওয়া বা নষ্ট হওয়ার প্রবণতাও রয়েছে। এ খাতে টাকা খরচ কমাতে নগদ নোটের পরিবর্তে ডিজিটাল বা ক্যাশলেস লেনদেন গড়ার উদ্যোগ নেওয়া হয়েছে। এ লক্ষ্যে একক বাংলা কিউআর কোড চালু করা হয়েছে। যার মাধ্যমে সব ব্যাংকের গ্রাহক ছোট আকারে কেনাকাটার দায়দেনা ডিজিটাল লেনদেন সম্পন্ন করতে পারছেন।
ব্যাংকগুলোকেও নির্দেশনা দেওয়া হয়েছে নগদবিহীন লেনদেন পণ্য উদ্ভাবন করে সেগুলো গ্রাহকদের মধ্যে ছড়িয়ে দেওয়ার জন্য। অনেক ব্যাংক ইতোমধ্যে পেপারলেস ব্যাংকিং সেবা শুরু করেছে। অর্থাৎ ব্যাংকিং কার্যক্রম পরিচালনা করতে তারা কোনো কাগজ ব্যবহার করছে না। পুরোটাই হচ্ছে অনলাইনের মাধ্যমে। তবে গ্রাহকের তথ্যের নিরাপত্তার জন্য ব্যাংকের বাইরে আলাদা একটি ডাটা সেন্টার স্থাপন করছে। সেখানে ব্যাংকের সব তথ্য আলাদাভাবে সংরক্ষিত রাখা হচ্ছে। প্রবাসীদের ব্যাংকিং সেবা দিতে এখন প্রবাসীরা বিদেশে থেকেও অনলাইনে প্রয়োজনীয় কাগজপত্র জমা দিয়ে ব্যাংক হিসাব খুলতে পারেন। একইসঙ্গে বিদেশে থেকেও দেশের ব্যাংকগুলোতে এ হিসাব পরিচালনা করতে পারেন। রেমিট্যান্স প্রবাহ বাড়াতে এ পদক্ষেপ নেওয়া হয়েছে। এ নীতির আলোকে ব্যাংকগুলো নিজেদের মত করে ব্যাংকিং পণ্য চালু করছেন। বড় ঋণের ক্ষেত্রে ডিজিটাল পদ্ধতি চালু করা একটি জটিল হলেও ছোট ঋণের ক্ষেত্রে ডিজিটাল পদ্ধতি চালু হয়েছে। বেশ কয়েকটি ব্যাংক ডিজিটাল পদ্ধতিতে ছোট উদ্যোক্তাদের ঋণ দেওয়া শুরু করেছে। একইসঙ্গে একই পদ্ধতিতে তা আদায় করছে। এতে এক দিকে জনবল কম লাগছে, পাশাপাশি গ্রাহকের সময় সাশ্রয় হচ্ছে। ব্যাংকের শুধু প্রযুক্তি খাতে বিনিয়োগ বাড়ানোর প্রয়োজন পড়ছে। তবে এতে সাইবার ঝুঁকির প্রবণতা বেশি। এ ঝুঁকি মোকাবিলায় ব্যাংকগুলোকে ডিজিটাল নিরাপত্তা নিশ্চিত করতে ব্যাংকগুলোকে বিনিয়োগ বাড়াতে বলা হয়েছে।
আন্তর্জাতিক অঙ্গনেও এখন ডিজিটাল লেনদেনের প্রসার ঘটেছে। কেন্দ্রীয় ব্যাংকও এখন আন্তর্জাতিকভাবে স্বীকৃত ডিজিটাল পদ্ধতিতে লেনদেনকে গ্রহণ করছে। ফলে এ ধরনের লেনদেন যেমন দ্রুত হচ্ছে, তেমনি খরচ সাশ্রয় হচ্ছে। কেন্দ্রীয় ব্যাংক ইতোমধ্যে ডিজিটাল মুদ্রা প্রণয়নের ঘোষণা দিয়েছে। তবে এটি এখনো সমীক্ষার পর্যায়েই রয়েছে। এই মুদ্রা চালু হলে তখন টাকার বদলে ডিজিটাল লেনদেনের প্রতীক হয়ে উঠতে পারে।